DSR제강, 와이어로프 흑자와 본업 밖 손익은 구분해 읽는다

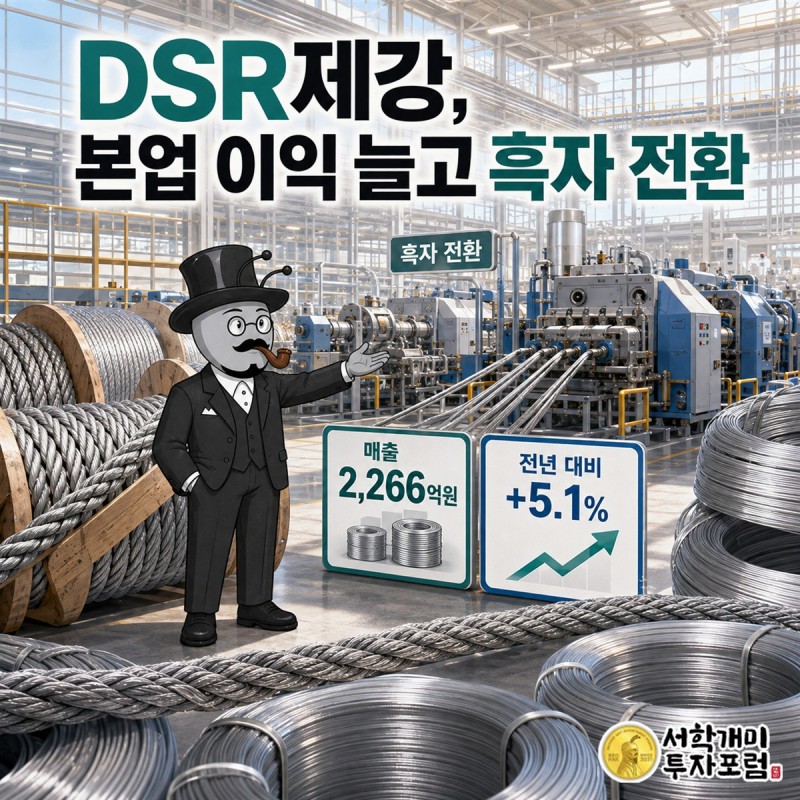
DSR제강을 살필 이유는 철강 소재를 가공한 뒤 남은 성과의 변화입니다. 매출이 커지는 동안 본업의 이익이 늘었고 순이익도 흑자로 돌아섰습니다. 이제 필요한 것은 그 변화를 만든 이유입니다.
투자 참고용 글입니다. 작성 기준일은 2026년 9월 8일이며, 신호 가격은 2026년 9월 7일 종가 기준입니다. 유의사항은 글 맨 아래에 있습니다.
철강 소재가 와이어로프로 바뀌기까지
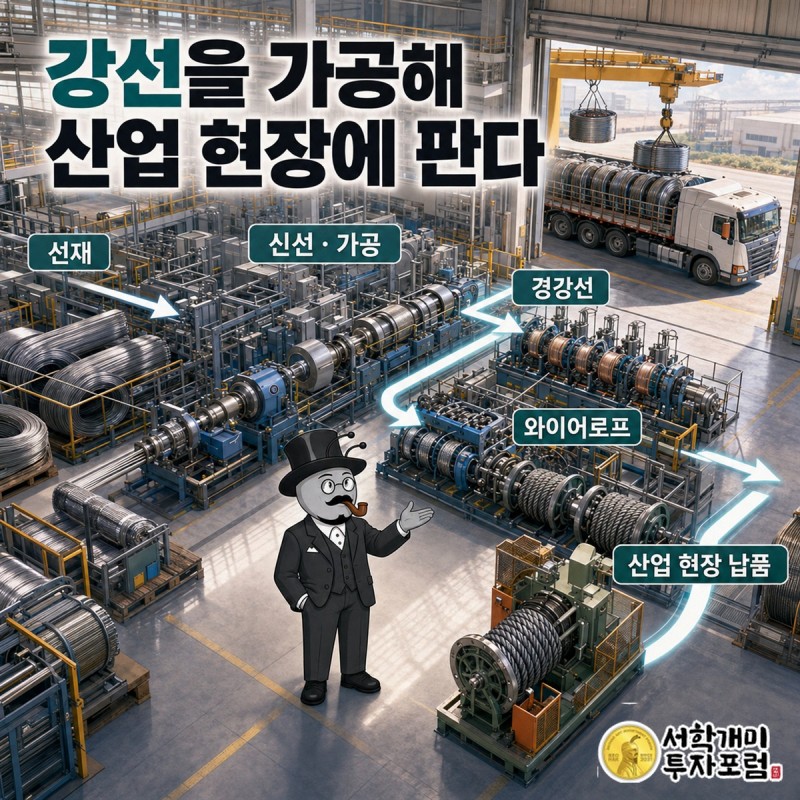
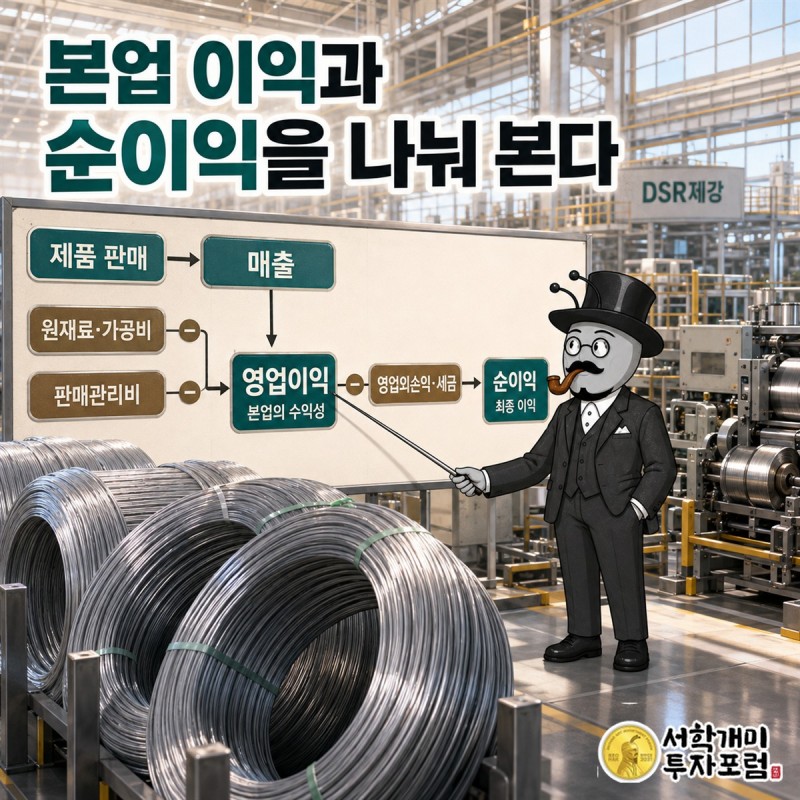
DSR제강은 철강 소재를 가공해 와이어로프와 강선 같은 산업용 제품을 만듭니다. 제품을 판 금액에서 가공·판매 비용을 반영한 결과가 본업의 이익입니다.
판매 규모와 남는 성과를 따로 읽어야 하는 이유가 여기에 있습니다. 같은 매출이라도 소재와 가공 비용이 달라지면 이익은 달라질 수 있습니다. 이번 자료로는 판매량·판매가격·개별 비용을 분리해 원인을 특정할 수 없습니다.
최종 손익까지 달라졌나
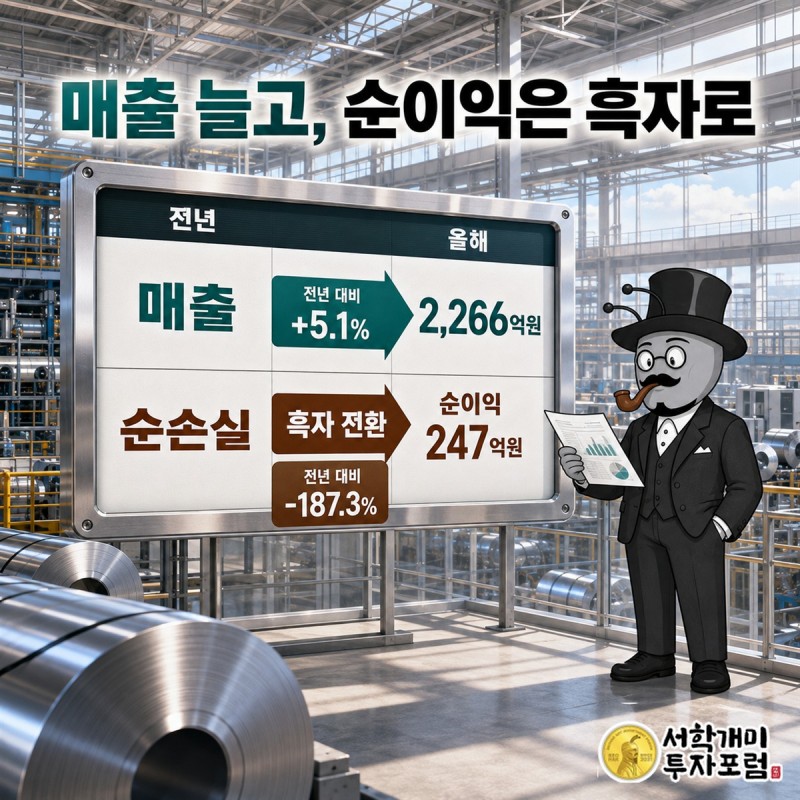
2025년 12월 31일 종료된 회계연도 매출은 2,156억원에서 2,266억원으로 5.1% 늘었습니다. 영업이익은 195억원에서 280억원으로 43.6% 증가했습니다.
순이익은 283억원 적자에서 247억원 흑자로 돌아섰습니다. 영업이익 증가와 순이익 흑자 전환은 함께 나타났지만 같은 항목은 아닙니다. 순이익에는 본업 밖 손익과 세금 등도 반영되므로 세부 내역을 따로 확인할 필요가 있습니다.
개선의 방향과 원인은 서로 다른 정보다
제시된 실적은 외형과 이익의 개선 방향을 보여 줍니다. 그러나 제품을 더 팔아서인지 가격이나 비용이 바뀌어서인지는 기존 실적 요약만으로 판단할 수 없습니다.
매출 증가를 그대로 물량 증가로 바꾸거나 특정 원가 절감을 원인으로 붙이지 않습니다. 회사 설명이 확보되면 영업이익 증가를 만든 항목과 최종 흑자 전환에 반영된 항목을 구분해 볼 수 있습니다.
다음 보고서에서 비교할 항목을 남긴다
다음 실적에서는 매출과 영업이익의 방향, 순이익 흑자의 지속성, 회사가 밝힌 비용과 본업 밖 손익을 확인합니다. 산업용 제품 판매가 이익으로 연결되는 과정이 유지되는지가 질문입니다.
원문에는 공시 전반의 점검 여부에 상충하는 설명이 있어 별도의 검증 결과로 사용하지 않습니다. 여기서 근거로 삼는 범위는 기존 본문에 일관되게 제시된 사업 내용과 실적입니다.
출처: 금융감독원 전자공시(DART) DSR제강 공시 및 네이버 금융 재무 정보
출처: 네이버 금융 종목 재무(2025년 기준), 전자공시(DART) 대조
이 회사의 가치를 살펴봤다면, 진입 기준과 손절선·두 단계 목표를 확인해 보세요.
DSR제강 · 앤트가드 시그널
기준가 5,390원 (2026년 9월 7일 종가)
진입 5,480원 (기준가 대비 +1.67%)
손절 5,060원 (기준가 대비 -6.12%)
목표1 5,850원 (기준가 대비 +8.53%)
목표2 6,210원 (기준가 대비 +15.21%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
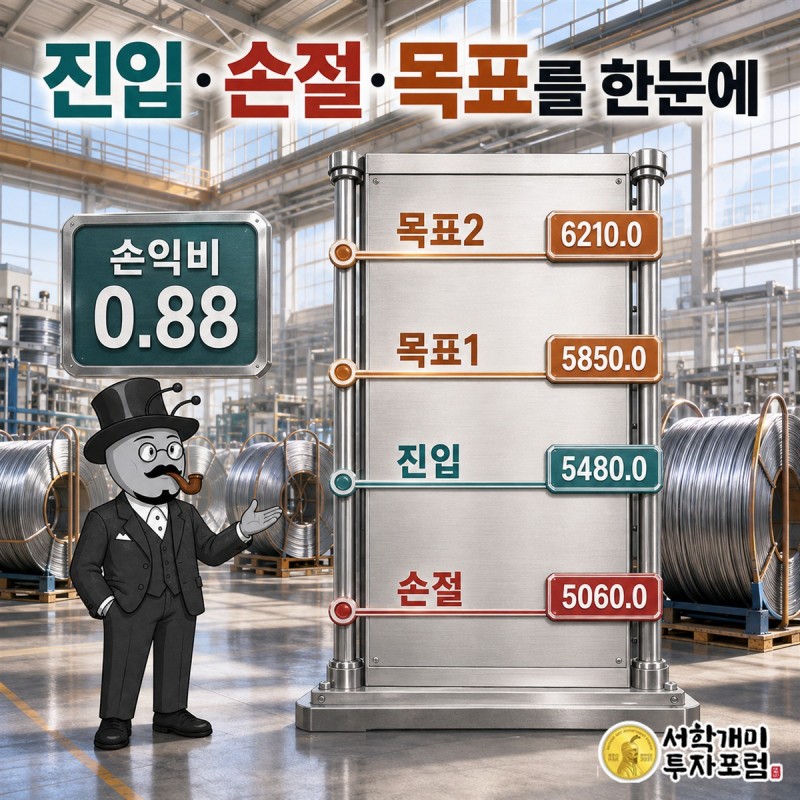
이 가격들은 원문 기준일의 모델 관찰 기준입니다. 이후의 도달 여부와 순서는 별도로 확인해야 합니다.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 독자 본인의 책임입니다. 본문 수치는 기존 출처의 기준일을 따르며 이후 달라질 수 있습니다.
DSR제강, DSR제강 주가, DSR제강 전망, DSR제강 실적, 069730, DSR제강 069730, DSR제강 배당, DSR제강 목표주가, 앤트가드