쇼박스는 「왕과 사는 남자」 배급사인데 극장이 하나도 없다 [기업해부사전 47화]
2026년 2월 4일 개봉한 「왕과 사는 남자」는 영월 청령포로 쫓겨난 어린 단종과 그를 맡게 된 마을 촌장 엄흥도의 이야기다. 장항준 감독이 처음 만든 사극에 유해진과 박지훈이 나왔다. 상반기에만 1,691만명이 봤고, 극장 매출 1,631억원은 한국 박스오피스 역대 1위다. 이 영화를 배급한 쇼박스(086980)는 전국에 극장이 하나도 없다.
최근 쇼박스 주식에 거래가 몰리면서 이름이 다시 올라왔다. 2026년 상반기 쇼박스는 한국영화 4편을 배급해 한국영화 관객의 75.9%를 가져갔고, 관객이 이 회사 영화를 보려고 극장에 낸 돈은 2,814억원이다. 그 돈이 오간 매표소와 스크린, 팝콘 매점 가운데 쇼박스 것은 하나도 없었다.
쇼박스는 19년 전 극장이라는 땅을 팔고, 해마다 영화 몇 편에 회사의 한 해를 거는 쪽을 고른 회사다. 그래서 이 회사 장부에는 바닥이 없다. 한 편이 터지면 역대 최고 실적이 나오고, 개봉작이 비면 곧장 적자로 떨어진다. 극장 체인을 함께 쥔 경쟁사들과 갈리는 자리가 바로 여기다.
관객이 낸 표값은 극장과 반씩 나눈다
2024년 평균 관람료 9,702원으로 따져 보면 이렇다. 먼저 영화발전기금 3%인 291원을 뗀다. 남은 돈을 극장과 배급사가 나누고, 쇼박스 장부에 매출로 오르는 돈은 관객 한 명당 평균 4,705원이다. 표값의 절반이 안 되는 돈이 배급사 몫이고, 나머지는 영화를 틀어 준 극장이 갖는다.
나누는 비율은 법이 아니라 업계 관행으로 정해진다. 대개 5대5이고, 서울에서 거는 한국영화만 배급사 5.5, 극장 4.5다. 그래서 쇼박스가 받는 몫은 지역과 영화에 따라 50~55% 사이를 오간다. 관객이 아무리 몰려도 표값의 절반 가까이는 처음부터 극장 몫으로 빠진다.

배급사 몫 안에서도 돈은 다시 갈린다. 배급사가 수수료로 10%쯤을 먼저 떼고, 남은 돈으로 제작비를 메운 뒤 이익을 투자자 60%, 제작사 40%로 나눈다. 투자자가 손실을 다 메우기 전에는 제작사 몫이 생기지 않는다. 쇼박스는 수수료만 받는 중개인이 아니라 제작비를 대는 메인 투자자라서, 흥행의 이익과 실패의 손실을 함께 진다. 2024년 쇼박스가 메인 투자를 맡은 영화는 5편이었다.
2007년, 쇼박스는 극장을 팔았다
출발은 극장과 한 몸이었다. 1999년 미디어플렉스라는 이름으로 세워져 오리온 그룹 아래로 들어갔고, 멀티플렉스 메가박스를 자회사로 거느렸다. 2002년 쇼박스라는 배급 브랜드를 걸고 영화 투자·배급에 뛰어들어 「태극기 휘날리며」(2004년, 1,174만명)와 「괴물」(2006년, 1,301만명)을 냈다. 영화에 돈을 대고, 그 영화를 트는 극장까지 쥔 회사였다. 2006년 7월에는 코스닥에 올랐다.
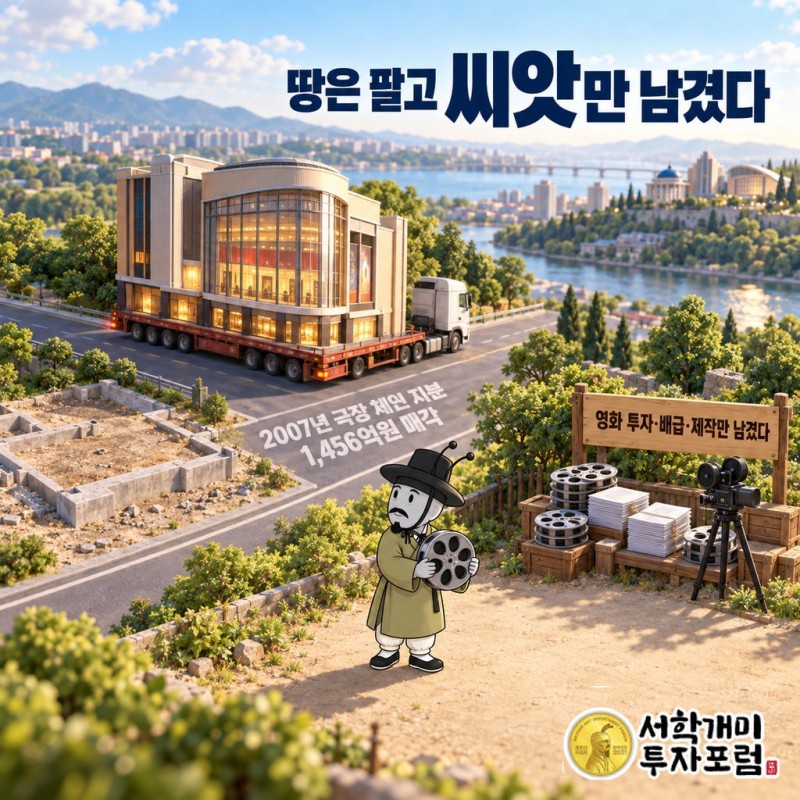
1년 뒤 판이 바뀌었다. 2007년 7월 미디어플렉스는 메가박스 지분 53.92%를 1,456억원에 호주계 맥쿼리가 세운 회사로 넘겼고, 이유로 콘텐츠 역량 강화와 해외 진출을 들었다. 그 뒤로 회사는 영화 투자와 배급, 제작 기획에만 힘을 모았다. 땅은 팔고 씨앗만 남겼다. 회사 이름이 브랜드를 따라 쇼박스로 바뀐 것은 2015년이고, 최대주주는 지금도 지분 57.47%를 쥔 오리온홀딩스다.
경쟁사들은 반대로 갔다. CJ ENM은 CGV와, 롯데엔터테인먼트는 롯데시네마와 한 그룹 안에서 영화를 대고 튼다. 쇼박스가 판 메가박스는 주인이 몇 번 바뀐 끝에 중앙그룹으로 갔고, 그 안의 투자배급 브랜드 플러스엠이 지금 쇼박스와 순위를 다툰다. 2024년 한국영화 관객 점유율은 쇼박스 21.1%, CJ ENM 17.9%, 플러스엠 16.6%였다. 이 셋 가운데 극장이 없는 곳은 쇼박스뿐이다.
극장이 없으니 장부에 바닥도 없다
극장을 가진 회사는 자기 영화가 망해도 남의 영화를 틀어 표를 팔고, 매점과 광고로도 돈을 번다. 그 대신 관객이 줄어도 임대료와 인건비는 그대로 낸다. 2019년 2억2,668만명이던 극장 관객은 2025년 1억609만명으로 절반 아래가 됐다. 쇼박스는 그 고정비를 지지 않는 대신 기댈 바닥도 갖지 않았다. 회사의 한 해는 그해 개봉한 영화 몇 편이 정한다.
장부가 그대로 보여 준다. 2023년에는 매출 402억원에 영업손실 283억원을 냈고, 회사는 영화 흥행 저조를 이유로 들었다. 이듬해 「파묘」가 1,100만명을 넘기자 2024년 매출 931억원, 영업이익 245억원으로 뒤집혔다. 2025년에는 개봉작이 부진해 매출 627억원, 영업손실 117억원으로 다시 떨어졌다. 3년 동안 흑자와 적자가 해마다 자리를 바꿨다.

2025년의 마지막 날 개봉한 「만약에 우리」는 260만명을 모아 손익분기점 110만명을 두 배 넘게 넘었다. 개봉일이 12월 31일이라 이 영화가 번 돈은 대부분 2026년 장부로 넘어갔고, 2월에는 「왕과 사는 남자」가 걸렸다. 2026년 상반기 쇼박스는 매출 1,464억원, 영업이익 342억원을 냈다. 반년 매출이 2025년 한 해 매출의 두 배를 넘었다.
극장 밖에서 한 번 더 파는 돈
극장 매출만 바라보지 않으려는 길도 있다. 2024년 쇼박스 매출 931억원 가운데 IPTV·VOD·TV 방영 같은 부가판권이 172억원, 해외 판권이 102억원이었다. 극장 상영이 끝난 뒤에도 같은 영화가 안방과 바다 건너에서 다시 팔린다. 영화 한 편을 극장 밖에서 몇 번 더 파느냐가 극장 없는 배급사의 숨통이다.
드라마는 그다음 걸음이다. 쇼박스는 2020년 JTBC 「이태원 클라쓰」를 내놨고, 2024년 넷플릭스에 「살인자ㅇ난감」을 공개했다. 그래도 2024년 드라마 매출은 2억원으로 전체의 0.23%에 그쳤다. 2025년에는 드라마·시리즈 기획제작 매출이 253억원까지 커졌지만, 제작 편수를 늘리느라 4분기 영업비용도 184억원으로 117% 불었다. 드라마도 직접 만들면 흥행을 타는 사업이라, 영화가 빈 해의 바닥을 대신 깔아 주지는 못했다.
다시 청령포 장면으로 돌아가 보자. 1,691만명이 표를 사는 동안 그 돈의 절반 가까이는 극장에 남았고, 그 극장 스크린의 대부분은 CGV와 롯데시네마, 메가박스의 것이다. 둘은 경쟁 배급사와 한 식구이고, 하나는 쇼박스가 19년 전에 판 극장이다. 쇼박스의 역대 최고 흥행작은 경쟁자의 스크린 위에서 쓰였다.
극장을 판 날부터 쇼박스가 가진 자산은 하나로 줄었다. 어떤 이야기에 돈을 대고, 누구에게 연출을 맡기고, 언제 걸지 고르는 눈이다. 극장 없는 1위는 그 눈이 맞은 해에만 1위다.
근거 자료: 쇼박스 2024년 사업보고서 — 설립·상장·사명 변경, 2007년 메가박스 매각 뒤 투자·배급·제작 기획 집중, 최대주주 지분율, 평균 관람료와 관객당 매출, 부금율, 메인 투자 편수, 매출 구성, 부가판권·해외판권, 드라마 작품, 2024년 배급사 점유율, 2007년 메가박스 지분 매각 금액과 이유, 쇼박스 브랜드 출범과 2000년대 흥행작, 부율 관행과 배급수수료·투자자·제작사 이익 배분, 투자배급사와 극장 체인의 계열 관계, 배급사 수수료와 투자배급 구조, 플러스엠과 메가박스중앙의 관계, 메가박스의 중앙그룹 편입, 「왕과 사는 남자」 개봉일·감독·출연, 2026년 상반기 배급사 점유율과 「왕과 사는 남자」 관객·매출, 2026년 상반기 한국영화 배급 편수와 관객 점유율, 「만약에 우리」 관객과 손익분기점, 2026년 상반기 매출·영업이익, 2023년 매출·영업손실과 사유, 2024년 매출·영업이익과 「파묘」, 2025년 실적과 기획제작 매출·영업비용(IR 자료 정리), 2019년 극장 관객, 2025년 극장 관객.
함께 읽기: 대원미디어는 지브리 영화를 들여온 회사인데 매출 45%가 닌텐도다 · 천일고속은 버스로 적자 내며 고속터미널 회사 6분의 1을 쥐고 있다
2026년 10월 10일까지 확인한 공개 자료를 바탕으로 작성한 사업 구조 해설입니다. 관람료 배분과 매출 구성은 2024년 사업보고서, 극장 매출·관객은 영화진흥위원회 집계를 인용한 보도, 2026년 상반기 실적은 회사가 공시한 잠정 실적 기준이며, 구조에 대한 평가는 필자의 해석입니다. 특정 종목의 매매를 권유하지 않습니다.
쇼박스, 086980, 왕과 사는 남자, 파묘, 만약에 우리, 장항준, 투자배급사, 영화 배급사, 메가박스, 오리온홀딩스, 미디어플렉스, CJ ENM, CGV, 롯데시네마, 플러스엠, 부율, 영화발전기금, 배급수수료, 부가판권, 이태원 클라쓰, 살인자ㅇ난감, 기업해부사전