모르포 청산, 담보 3% 하락에 돈 잃는 이유
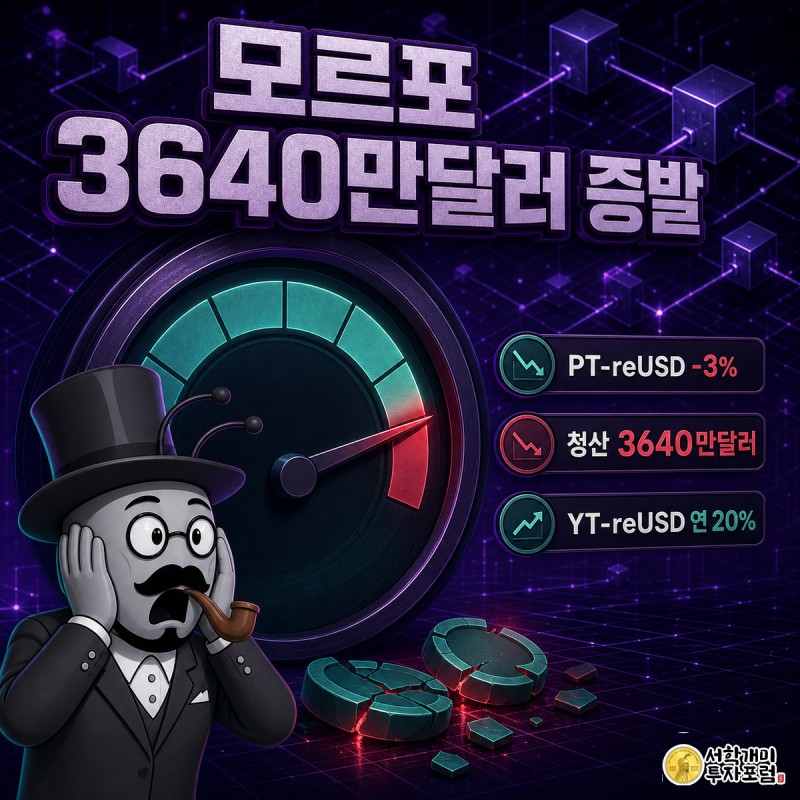
모르포에서는 담보 가격이 약 3% 떨어지자 약 3640만달러 규모의 담보가 자동 청산됐다. 빌린 돈으로 담보를 다시 사는 순환 대출이 청산까지 남은 여유를 3% 미만으로 좁혔기 때문이다. 작은 가격 하락이 큰 손실로 이어진 이유는 담보와 빚을 합친 구조에 있다.
사례 기준: 2026-08-26 발행 원문. 상대 날짜·시세·전망은 원문 시점의 기록. 자료: CoinDesk
모르포 청산은 어떤 가격 움직임에서 시작됐나
담보와 연결된 시장의 거래가 담보 가격까지 흔든 사건이다. 원문은 관련 토큰의 대량 매수·매도와 청산 발생을 연결해 설명했다.
화요일 대출 플랫폼 모르포에서 PT-reUSD 가격이 약 3% 떨어지자 약 3640만달러 규모의 담보가 자동 청산됐다.
한 지갑이 관련 시장인 YT-reUSD를 대량 매수해 내재 연 수익률을 20%까지 끌어올렸다가 곧바로 그 포지션을 정리했다. 블록체인 보안업체 펙실드(PeckShield)에 따르면 이 매도 물량이 PT-reUSD 가격을 약 3% 밀어낸 것이 청산의 직접 원인이다.
담보 3% 하락이 내 대출에 더 크게 작용하는 이유
담보를 맡기고 빌린 돈으로 같은 담보를 다시 사면 작은 가격 변동에도 청산 조건에 가까워진다. 겉으로 보이는 수익률보다 차입을 포함한 전체 포지션이 중요하다.
같은 담보를 반복해서 사면 잔고에 보이는 담보 규모는 커진다. 그 담보를 마련하는 데 빌린 돈도 함께 늘었다는 점을 빼면 수익과 손실을 모두 잘못 읽는다. 표시 수익률만 높은 전략인지, 가격이 흔들려도 차입을 감당할 여유가 있는 전략인지가 서로 다른 질문인 이유다. 원문의 차입자들은 강제 청산까지 남겨 둔 여유가 매우 좁았다. 따라서 이 사건에서 읽을 것은 토큰의 하루 낙폭 하나가 아니라 담보와 빚을 합친 구조다. 관련 시장의 거래가 담보 평가에 전해졌다는 사실도 별도로 살펴야 한다. 계좌의 잔고 숫자와 그 돈이 투자된 자산을 구분하면, 상품의 이름보다 실제 위험을 이해하는 데 도움이 된다.
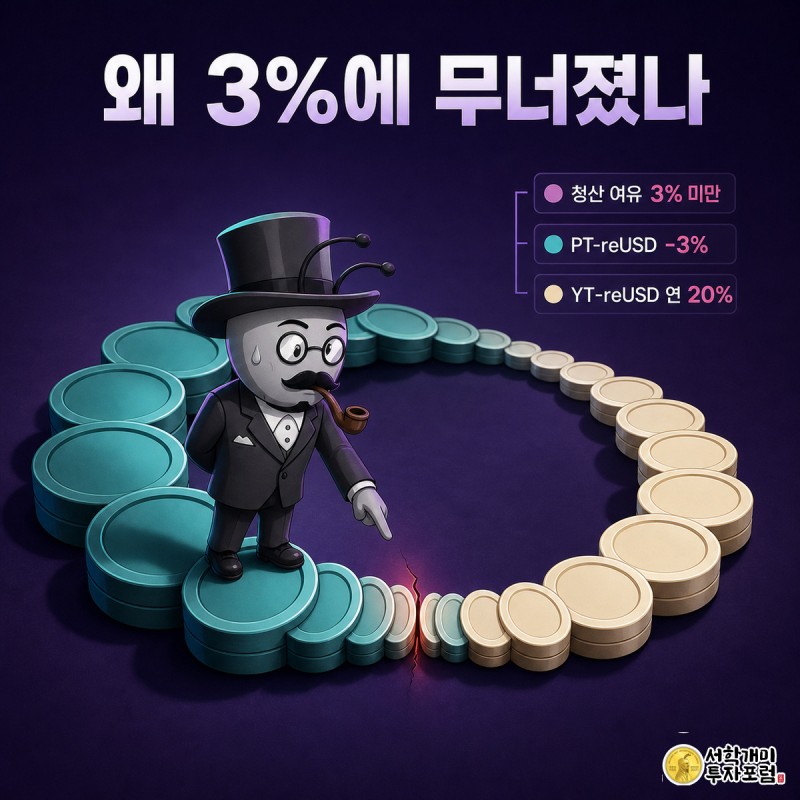
차입자들이 PT-reUSD를 담보로 USDC를 빌리고 그 USDC로 다시 PT-reUSD를 사들이는 방식을 반복해 레버리지를 쌓았기 때문이다.
이런 순환 거래를 반복할 때마다 잠재 수익률은 커지지만 오차 여유는 그만큼 줄어든다. 이 전략을 쓴 차입자들은 대출이 강제 청산되기까지 담보 가치가 버틸 수 있는 여유를 3% 미만까지 깎아 놓은 상태였다.
디파이에서 빌린 돈을 다시 넣기 전에 볼 것은
담보 가격이 얼마나 내려가면 청산되는지와 그 가격을 만드는 시장을 함께 봐야 한다. 관련 시장의 거래 하나가 내 담보 평가에 전해지는 구조가 이번 사례의 핵심이다.
모르포는 이더리움 기반 탈중앙화 대출 프로토콜로, 국내 원화거래소가 아니라 메타마스크 같은 개인 지갑으로 직접 접속해 쓰는 디파이(DeFi) 서비스다. 국내 거래소 앱에서 원화로 매매하는 구조와는 이용 방식 자체가 다르다.
레버리지를 반복해 쌓는 순환 대출 전략은 담보 가치가 조금만 흔들려도 전액 청산으로 이어질 수 있다는 점이 이번 사례에서 드러난 사실이다. 담보로 잡힌 토큰의 가격이 다른 관련 시장의 거래 하나로도 움직일 수 있다는 점도 확인됐다.
모르포 후속 공지에서 청산 규모 외에 볼 항목은
담보 평가와 관련 시장 유동성이 어떻게 다뤄지는지다. 사고 당시 기록과 이후 조치를 구분해야 같은 위험이 남아 있는지 판단할 수 있다.
이번 청산이 모르포 담보 정책이나 PT-reUSD·YT-reUSD 발행처의 후속 대응으로 이어질지는 아직 공개된 내용이 없다. 관련 시장 유동성과 청산 규모가 추가로 나오는지 지켜볼 부분이다.
원문 기준 수치
- 모르포에서 PT-reUSD 담보가 약 3% 하락하며 약 3640만달러가 자동 청산됐다.
- 한 지갑의 YT-reUSD 대량 매수·매도로 내재 연 수익률이 20%까지 치솟았다가 가격이 흔들렸다.
- 청산된 차입자들은 강제 청산까지 3% 미만의 여유만 남긴 순환 레버리지 전략을 쓰고 있었다.
이 기사는 정보 제공 목적이며 투자 권유가 아니다. 디파이 대출과 레버리지 전략은 담보 가치 변동에 따라 원금 전액 손실로 이어질 수 있다.