민와일 비트코인 생명보험, 3,750만 달러 투자자 명단에 생명보험사가 있다
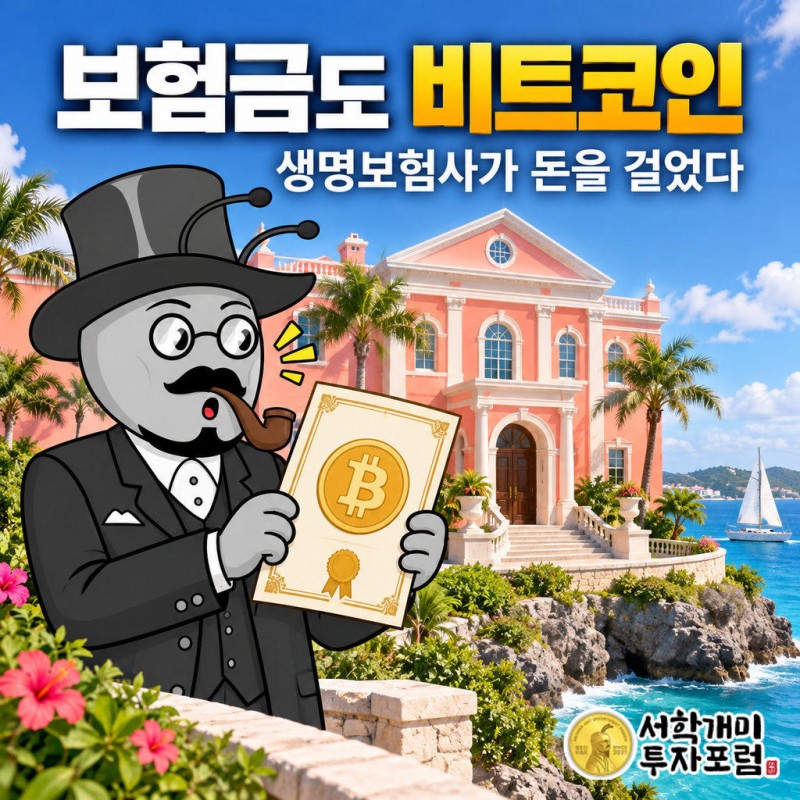
민와일(Meanwhile)은 보험료와 사망보험금을 모두 비트코인으로 정하는 버뮤다 생명보험사이고, 이번에 베인캐피털 크립토 주도로 3,750만 달러를 조달해 누적 1억8,000만 달러가 됐다. 투자자 명단에 Apollo와 노스웨스턴 뮤추얼의 벤처 자회사가 들어 있다는 점에서, 이 거래는 비트코인이 거래 자산에서 상속·보험 자산으로 옮겨 가는 실험에 전통 보험업 자본이 직접 걸었다는 신호다.
뉴스 핵심
- 민와일은 베인캐피털 크립토 주도로 3,750만 달러를 모아 누적 1억8,000만 달러가 됐다.
- 투자자 명단에 노스웨스턴 뮤추얼 퓨처 벤처스와 Apollo가 있어, 전통 보험업 자본이 비트코인 보험 모델에 직접 걸었다.
- 버뮤다통화청이 2022년 만든 Class IILT 면허를 민와일이 2024년 8월 13일 세계 최초로 받았다.
- 보험금을 비트코인으로 고정한 구조는 사망률 위험에 가격 위험을 더한다.
민와일 보험은 무엇이 다른가, 보험료도 보험금도 비트코인이다
보통 생명보험은 원화나 달러로 보험료를 내고 같은 화폐로 보험금을 받는다. 민와일(Meanwhile)은 이 두 칸을 모두 비트코인으로 바꿨다.
대표 상품 BTC Life 1-Pay는 올해 나왔다. 비트코인으로 보험료를 한 번만 내면, 사망 시 비트코인으로 정해진 보험금을 보장받는 구조다.
가입자 입장에서 보면 그림이 단순하다. 지금 가진 비트코인 일부를 보험사에 맡기고, 가족에게 더 많은 비트코인을 남기는 계약이다. 달러로 환산한 값은 그날의 비트코인 시세가 정한다.
발표 당일 비트코인은 8만2,486.39달러 안팎에서 거래됐다.
3,750만 달러는 누가 왜 넣었나, 투자자 명단에 생명보험사가 있다
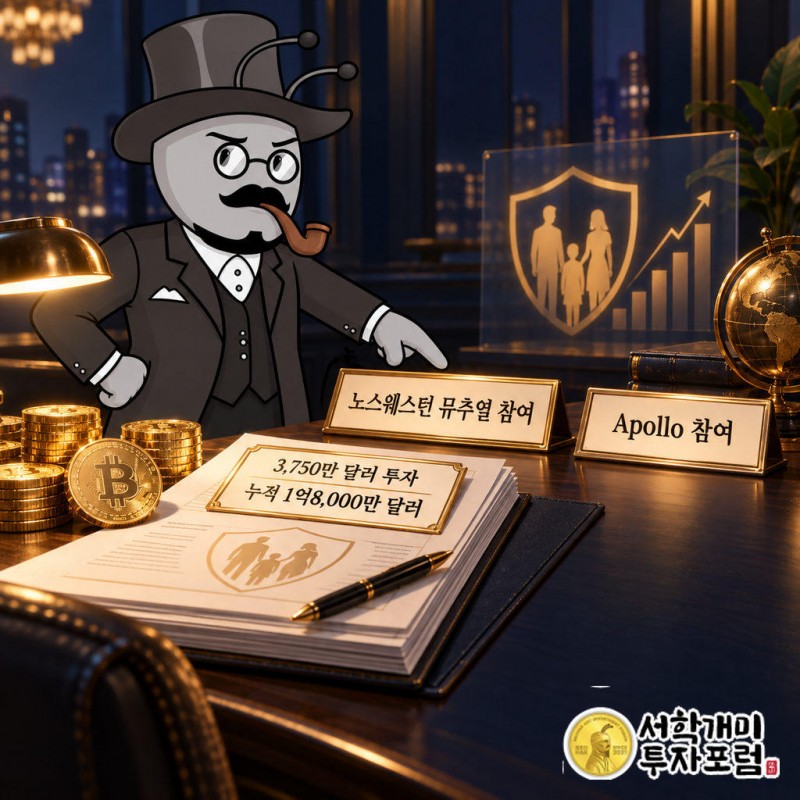
이번 3,750만 달러 라운드는 기존 투자자 베인캐피털 크립토(Bain Capital Crypto)가 이끌었다. Haun Ventures, Framework Ventures, Pantera Capital, Apollo, Morgan Creek Digital가 함께 들어왔다.
눈여겨볼 이름은 노스웨스턴 뮤추얼 퓨처 벤처스(Northwestern Mutual Future Ventures)다. 미국 최대 상호생명보험사 중 하나인 노스웨스턴 뮤추얼의 벤처 자회사다.
달러로 보험을 파는 회사가, 보험금을 비트코인으로 약속하는 회사에 돈을 넣었다. 경쟁자일 수도, 훗날의 협력사일 수도 있는 모델을 안에서 지켜보는 자리를 산 것으로 읽힌다.
상장사인 Apollo의 주주에게 이번 거래는 실적을 흔들 투자가 아니다. 대형 자산운용사가 비트코인 보험 시장을 가까이서 보는 창구를 하나 확보했다는 정도의 의미다. 회사 가치(밸류에이션)와 지분율은 공개되지 않았다.
버뮤다는 왜 비트코인 보험사에 먼저 문을 열었나
민와일이 존재할 수 있는 이유는 버뮤다에 있다. 버뮤다통화청(BMA)은 2022년 Class IILT라는 보험업 면허 칸을 새로 만들었다. 디지털 자산으로만 굴러가는 보험사 같은 새 사업 모델을 위한 자리다.
민와일은 BMA 규제 샌드박스에서 18개월을 보낸 뒤, 2024년 8월 13일 이 면허를 세계 최초로 받았다.
순서가 거꾸로다. 회사가 허가를 얻어 낸 게 아니라, 규제당국이 법적 그릇을 먼저 깔았다.
민와일 혼자만의 실험도 아니다. 2025년 1월 16일에는 Soter Insure가 버뮤다에서 전면 면허를 받았다. 생명보험이 아니라 거래소·수탁업체를 위한 임원 보험, 자산 손실 보험, 스마트 계약 보험을 달러·비트코인·이더리움으로 판다. 버뮤다가 가상자산 보험업 전체의 둥지를 자처하고 있다는 뜻이다.
1년 전 8,200만 달러, 이번엔 3,750만 달러로 줄어든 까닭
민와일은 2025년 10월 7일 Haun Ventures와 베인캐피털 크립토 공동 주도로 8,200만 달러를 모았다. 이번 라운드는 그보다 작다.
숫자만 보면 기세가 꺾인 것 같지만 쓰임새가 다르다. 1년 전 돈이 상품을 만드는 데 들어갔다면, 이번 돈은 미국 밖으로 파는 데 붙었다. 발표문의 핵심도 금액보다 해외 확장이었다.
누적 1억8,000만 달러는 이 회사가 이제 상품 실험 단계를 지나 판매 단계로 넘어갔다는 표시로 볼 수 있다.
스위스·싱가포르·홍콩·UAE 부자들에게 파는 이유
민와일은 스위스·싱가포르·홍콩·아랍에미리트(UAE)에서 고액자산가를 상대하는 브로커 15곳과 계약했다.
이 네 곳은 모두 부의 이전과 자산관리가 큰 시장이다. 비트코인을 많이 쥔 사람이 마지막에 묻는 질문은 "얼마에 팔까"가 아니라 "누구에게 어떻게 넘길까"다.
생명보험은 그 질문에 오래된 답을 준다. 민와일은 그 답의 단위를 비트코인으로 바꿔 내놓았다.
비트코인이 사고파는 자산에서 물려주는 자산으로 넘어가는 길목에 보험이 놓였다.
비트코인 보험금을 약속하면 위험은 어떻게 쌓이나
전통 생명보험의 기술은 사망률을 예측해 가격을 매기고, 그 값을 안정된 화폐로 고정하는 데 있다.
민와일은 보험료와 보험금을 둘 다 비트코인으로 고정했다. 사망률 위험 위에 비트코인 가격 위험을 하나 더 얹은 구조다.
보험금이 비트코인 단위라면 가입자는 시세가 떨어져도 약속받은 비트코인 개수를 받는다. 대신 그 비트코인을 마련해 둬야 하는 쪽은 보험사다.
약세장 한가운데 보험금 청구가 몰릴 때 이 구조가 어떻게 버티는지는 아직 한 번도 시험받지 않았다.
민와일이 밝히지 않은 숫자, 계약 건수와 보험료 총액
민와일이 내놓은 숫자는 투자액과 브로커 수다. 규모를 알리는 숫자들이다.
BTC Life 1-Pay가 몇 건 팔렸는지, 받은 보험료가 비트코인으로 얼마인지는 공개하지 않았다. 회사 가치도 마찬가지다.
초기 보험사에게 흔한 모습이다. 다음 발표에서 계약 건수나 보험료 총액이 처음 나오면, 그때 고액자산가 시장이 실제로 지갑을 열었는지가 드러난다.
국내 투자자가 이 상품에 직접 가입할 길은 없다. 역외 고액자산가용 보험이기 때문이다. 그래도 돈이 도는 경로는 분명하다. 비트코인 보유자가 보험사에 비트코인을 맡기고, 보험사는 가격과 사망 위험을 함께 지고, 그 실험을 전통 생명보험사 자본이 옆에서 지켜보고 있다.
서학개미 기자 · 글로벌 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토이 글은 민와일(Meanwhile)의 투자 유치와 사업 구조를 설명한 것으로 투자 권유가 아닙니다. 비트코인 표시 보험은 가격 변동에 따라 달러 환산 가치가 크게 달라지며, 회사의 판매 실적과 지급 능력은 아직 공개되지 않았습니다. 투자 판단과 책임은 독자 본인에게 있습니다.
Meanwhile, 민와일, 비트코인 생명보험, BTC Life 1-Pay, 베인캐피털 크립토, Bain Capital Crypto, 샘 올트먼, 노스웨스턴 뮤추얼, 버뮤다 보험 라이선스, 비트코인 상속