미래에셋 TIGER ETF, 퇴직연금 위험자산 85%
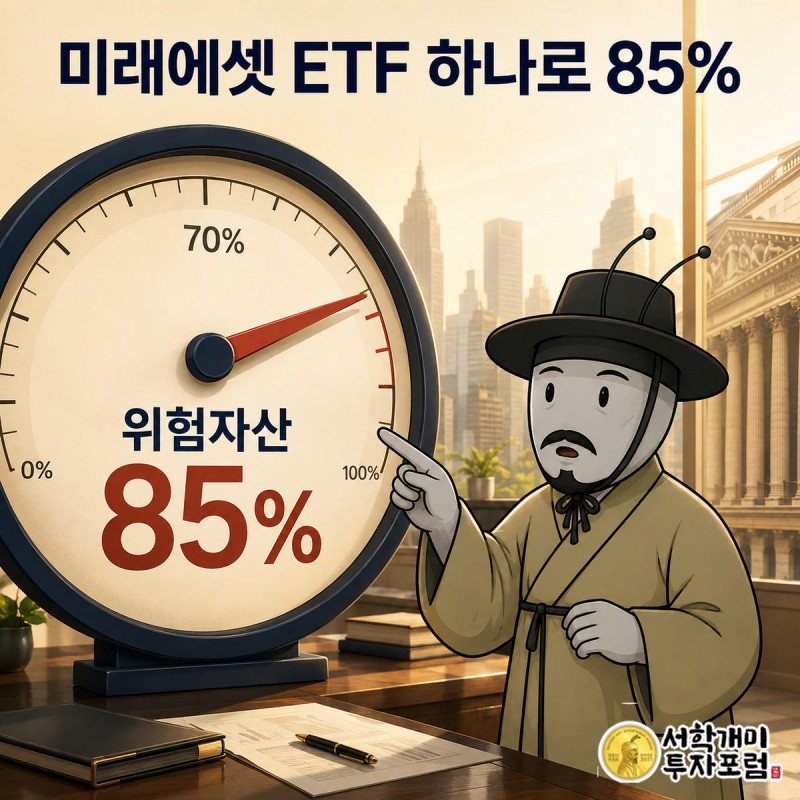
미래에셋자산운용이 8일 S&P500과 미국 단기국채에 절반씩 투자하는 채권혼합형 ETF 'TIGER 미국S&P500미국채혼합50'을 한국거래소에 상장했다. 위험자산 70%를 기존 S&P500 ETF에, 나머지 30%를 이 상품에 배분하면 퇴직연금 계좌 전체의 S&P500 노출 비중이 85%까지 늘어난다.
미래에셋 TIGER 채권혼합형 ETF의 투자 구조
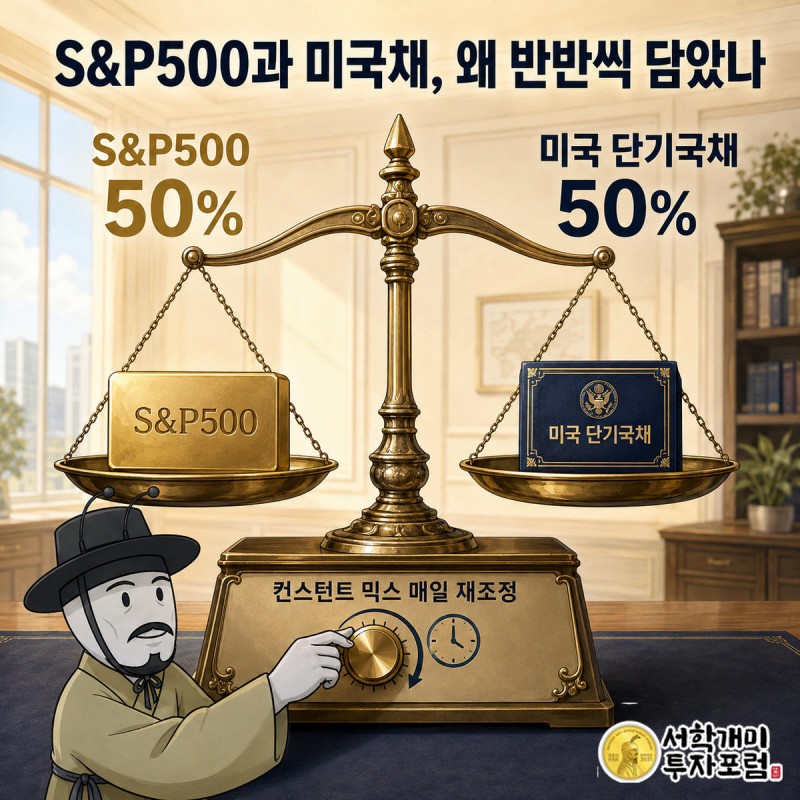
- S&P500 지수와 잔존만기 0~1년 미국 국채에 각각 50%씩 투자하며, 매일 50 대 50 비중을 맞추는 컨스턴트 믹스 전략을 쓴다.
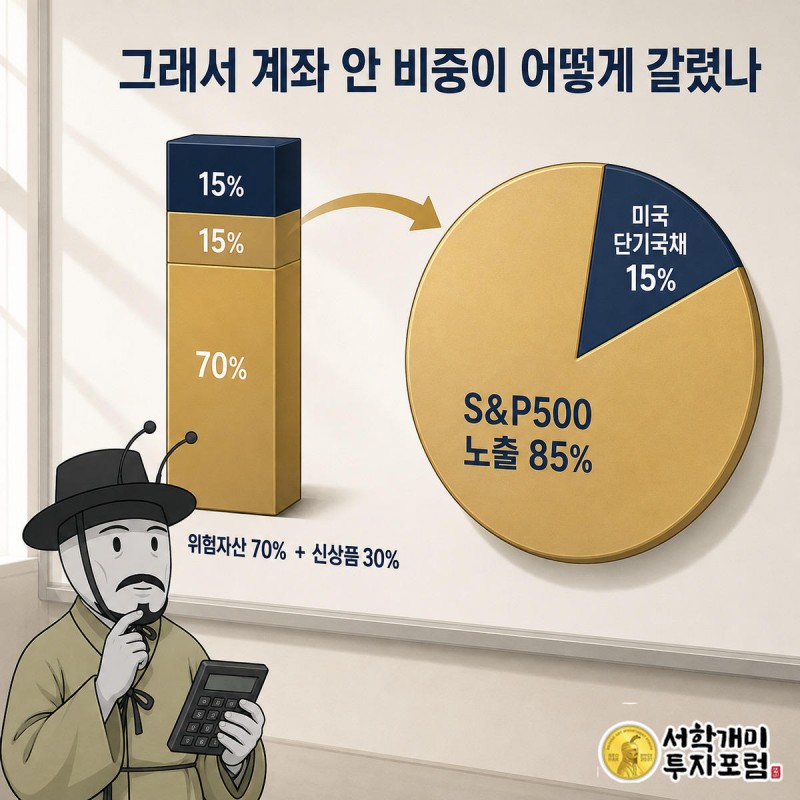
- 위험자산 70%를 S&P500 ETF, 30%를 이 신상품에 배분하면 미국 단기국채 비중이 15%가 된다.
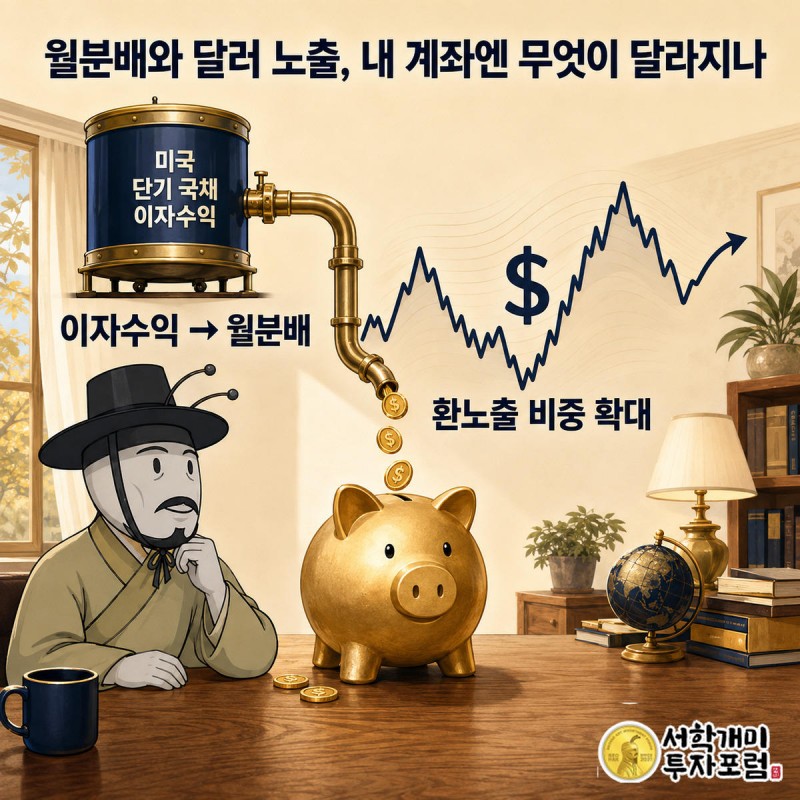
- 미국 단기국채 이자수익을 재원으로 월분배를 추구하고, 포트폴리오 전체가 달러자산에 노출된다.
- 채권혼합형으로 분류돼 퇴직연금 계좌에서 100% 투자할 수 있다.
S&P500과 미국채, 왜 반반씩 담았나
이 상품은 S&P500 지수와 잔존만기 0~1년 미국 국채에 각각 50%씩 투자하는 채권혼합형 구조로 설계됐다. 주식과 단기국채를 절반씩 섞어 성장성과 안정성을 한 상품 안에서 동시에 노리는 방식이다.
비중을 한 번 정해두고 끝내지 않고, 매일 목표 비중을 50 대 50으로 맞추는 '컨스턴트 믹스(Constant Mix)' 전략을 쓴다. 주가가 오르내릴 때마다 두 자산의 비중이 흐트러지는 것을 매일 재조정으로 바로잡는 구조다.
미래에셋자산운용은 기존 TIGER 미국 S&P500 ETF를 운용해온 경험과 역량을 이 신상품에도 그대로 적용했다고 밝혔다. S&P500 부분의 운용 방식은 기존 상품과 같은 틀을 쓰는 셈이다.
퇴직연금 계좌에서 위험자산 비중이 85%까지 늘어나는 계산법
이 ETF는 채권혼합형으로 분류돼 퇴직연금 계좌에서 100% 투자가 가능하다. 순수 주식형 ETF는 퇴직연금 위험자산 한도(통상 70%)에 걸리지만, 이 상품은 그 한도 밖에서 추가로 담을 수 있다.
미래에셋자산운용이 제시한 예시를 보면, 위험자산 70%를 기존 S&P500 ETF에 넣고 나머지 30%를 이 신상품에 배분하면 전체 포트폴리오 기준 S&P500 투자 비중이 85%까지 올라간다. 신상품 자체가 S&P500과 미국채를 절반씩 담고 있기 때문에 30% 배분분 중 절반이 다시 S&P500 노출로 더해지는 구조다.
같은 계산에서 미국 단기국채 비중은 15%가 된다. 결과적으로 퇴직연금 계좌 하나로 주식 비중을 늘리면서도 단기국채라는 완충 자산을 같이 들고 가는 조합이 만들어진다.
- S&P500·미국채 배분: 50% / 50%
- 예시 조합 위험자산: S&P500 ETF 70% + 신상품 30%
- 예시 조합 결과 S&P500 비중: 85%, 미국 단기국채 비중: 15%
이런 조합이 필요해진 이유는 무엇인가
미래에셋자산운용은 최근 미국 주식과 중장기 국채의 상관관계가 높아지면서 전통적인 주식·채권 조합만으로는 분산투자 효과를 충분히 기대하기 어려운 환경이 이어지고 있다고 설명했다. 주식이 빠질 때 채권이 함께 흔들리면 분산의 의미가 줄어든다는 지적이다.
이 때문에 주식의 장기 성장성은 유지하면서 가격 변동성이 상대적으로 낮은 단기국채와 달러자산을 함께 활용하는 자산배분 전략이 주목받고 있다고 회사 측은 밝혔다. 중장기 국채 대신 만기가 짧은 국채를 선택한 것도 이런 흐름과 맞닿아 있다.
김동명 미래에셋자산운용 채권ETF운용본부 본부장은 "장기 투자에서는 특정 자산의 단기적인 수익률뿐 아니라 성장성과 안정성을 어떻게 조합하느냐가 중요하다"며 "TIGER 미국S&P500미국채혼합50 ETF는 S&P500의 장기 성장성에 미국 단기국채의 안정성과 이자수익을 더해 연금 투자자들이 하나의 상품으로 손쉽게 자산배분 전략을 구현할 수 있도록 설계했다"고 말했다.
월분배와 달러 노출, 내 계좌엔 무엇이 달라지나
이 ETF는 포트폴리오 전체가 달러자산에 노출되는 구조라 통화 측면의 분산 효과도 함께 기대할 수 있다고 회사 측은 설명했다. 원화 자산만 들고 있던 투자자라면 이 상품 하나로 환노출 비중이 새로 생기는 셈이다.
미국 단기국채에서 나오는 이자수익을 주요 재원으로 월분배를 추구한다는 점도 특징이다. 다만 이 이자수익은 시장 금리 수준에 따라 달라지는 값이라 분배금이 매달 같은 금액으로 유지된다는 뜻은 아니다.
환노출이 있는 상품인 만큼 원달러 환율이 오르내리는 방향에 따라 원화 환산 평가금액이 함께 움직인다. 미국 주식 비중과 환노출 비중을 동시에 늘리는 셈이므로, 이미 다른 미국 자산을 들고 있는 투자자라면 전체 포트폴리오의 달러 비중을 다시 계산해볼 필요가 있다.
앞으로 확인할 것 — 분배율과 순자산가치 공시
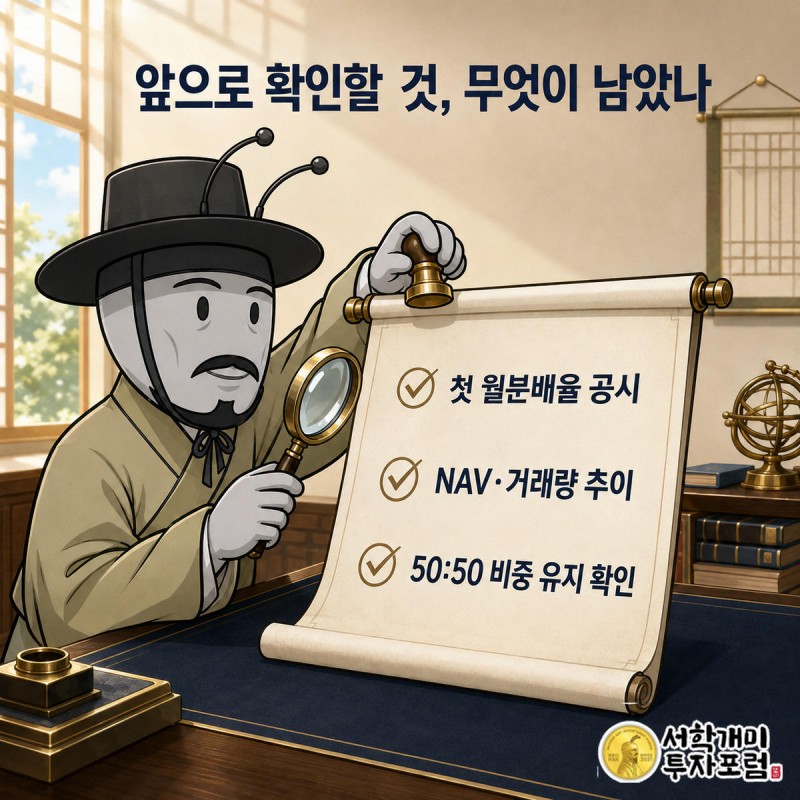
상장 초기 상품이라 아직 실제 월분배 금액이나 분배율은 공개되지 않았다. 미국 단기국채 이자수익이 재원인 만큼 첫 분배 공시에서 실제 분배율이 얼마로 정해지는지가 이 상품의 실질 수익 구조를 가늠할 첫 자료가 된다.
순자산가치(NAV)와 거래량 추이도 지켜볼 대상이다. 컨스턴트 믹스 전략이 실제로 매일 50 대 50 비중을 얼마나 정확히 유지하는지는 상장 이후 공시되는 운용보고서를 통해 확인할 수 있다.
퇴직연금 계좌에 이 상품을 담을 계획이라면 가입한 증권사·은행의 퇴직연금 시스템에서 이 ETF가 위험자산 한도 산정 대상인지, 100% 편입이 실제로 허용되는지를 개별적으로 확인하는 절차가 남아 있다.
양반개미 기자 · 정책·위험 분석 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 ETF는 S&P500 지수 하락 시 원금 손실이 발생할 수 있고, 미국 단기국채 편입분도 금리·환율 변동에 따라 가치가 달라진다. 월분배금 역시 이자수익 여건에 따라 줄거나 끊길 수 있어 투자 판단과 책임은 투자자 본인에게 있다.
미래에셋, TIGER ETF, 퇴직연금, S&P500, 미국단기국채, 채권혼합형ETF