팔란티어 기업 매출 149% 증가, 정부 매출 증가율 90%를 앞질렀다
AI가 소프트웨어를 대체한다는 공포가 번진 해에 팔란티어 2분기 미국 민간기업 매출은 149% 늘었다. 기업은 AI 모델보다 그 모델을 자기 데이터와 승인 규칙, 실제 시스템에 안전하게 붙이는 자리에 돈을 내고 있다. 주가에는 이 기대가 상당 부분 이미 들어 있다.
뉴스 핵심
- 2분기 미국 민간기업 매출이 149% 늘며 성장 축이 정부에서 기업으로 이동하고 있다.
- 순매출유지율 157%는 기존 고객이 AI 시대에 지출을 오히려 늘렸다는 증거다.
- 빈 라덴 추적설은 회사가 확인한 적 없는 수식어이며 기업가치의 근거가 아니다.
팔란티어 주주가 지금 사는 것은 무엇인가
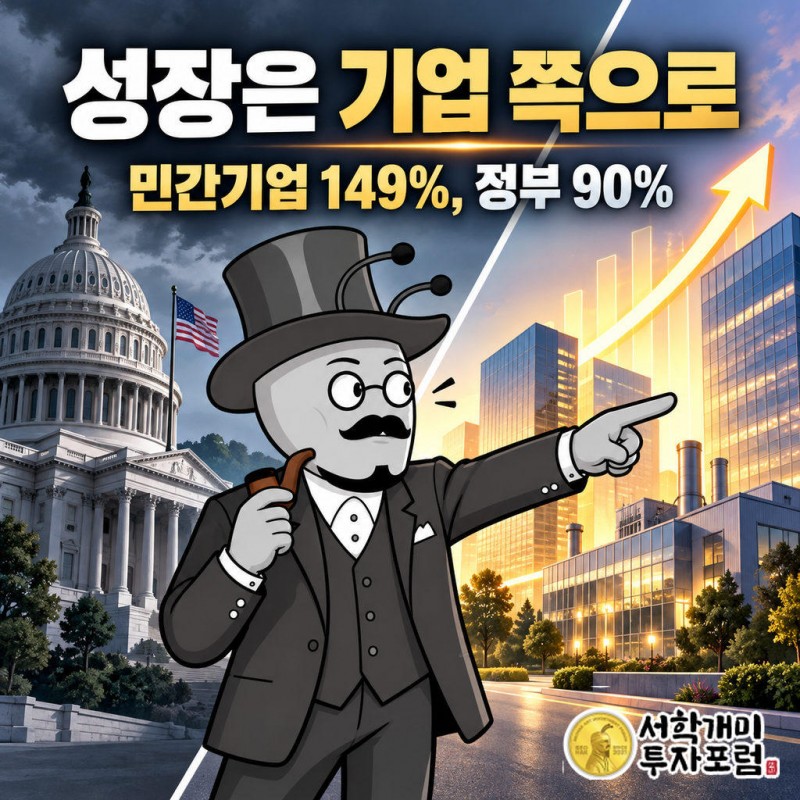
팔란티어(Palantir, PLTR)의 2분기 성적표에서 가장 빠르게 커진 줄은 정보기관 계약이 아니다. 미국 민간기업 매출이 7억6400만달러로 1년 새 149% 늘었다.
같은 분기 미국 정부 매출은 8억900만달러, 증가율은 90%였다. 규모는 아직 정부가 크지만 속도는 기업이 앞선다.
돈을 내는 주체가 국방 예산에서 기업 IT 예산으로 옮겨가는 중이다. 주주가 사는 것은 이제 첩보 기업의 명성이 아니라 기업 고객의 지갑이다.
AI가 소프트웨어를 지운다는 해에 이 숫자가 나왔다는 것이 이 글의 출발점이다.
빈 라덴을 잡은 기술이라는 수식어는 사실인가
팔란티어에는 2011년 빈 라덴 추적 작전에 기술이 쓰였다는 이야기가 붙어 다닌다. 회사는 이를 한 번도 공식 확인하지 않았다.
알렉스 카프 CEO는 "국가보안 분야의 구체적 성공 사례는 언급할 수 없다"고만 답했다. 팩트체크 쪽에서는 이 주장을 근거 없음으로 분류했다.
확인도 부인도 하지 않은 침묵은 그 자체로 마케팅이 됐다. 그러니 오늘의 기업가치를 신화로 설명하면 틀린다. 설명은 숫자로 해야 한다.
뿌리가 사실인 대목도 있다. 회사는 2003년 피터 틸 주도로 세워졌고, 9·11 이후 흩어진 정보기관 데이터를 잇는 일에서 출발했다.
사스포칼립스 공포는 왜 팔란티어도 겨눴나
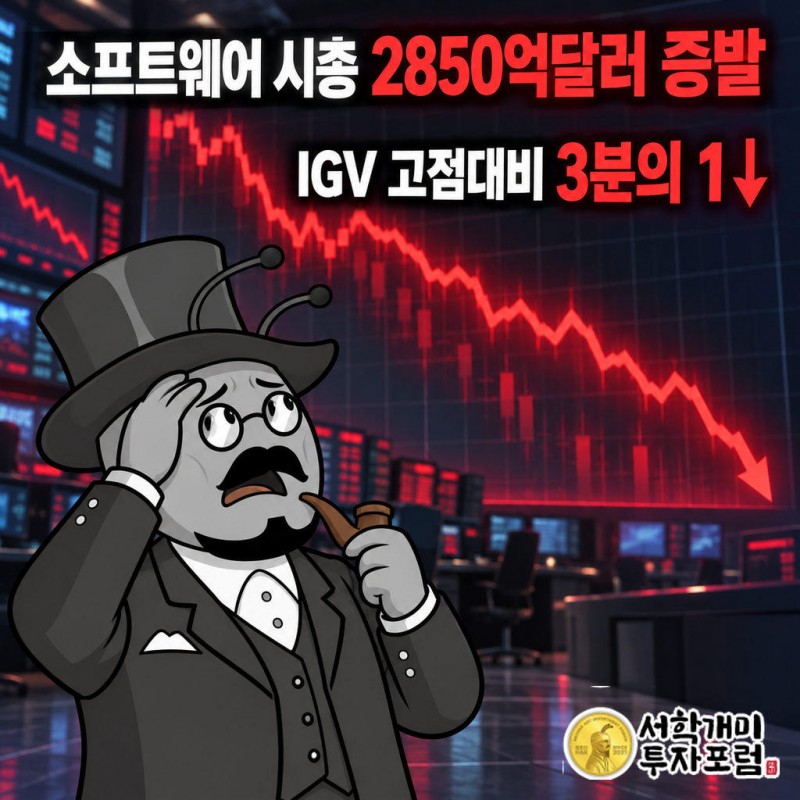
올해 2월 앤트로픽의 업무 도구가 주목받자 이틀 만에 소프트웨어 기업 시가총액 약 2850억달러가 증발했다. 업종 ETF인 IGV는 고점 대비 3분의 1 넘게 떨어졌다.
논리는 둘이었다. AI가 코드를 짜면 외부 소프트웨어를 덜 산다. AI가 직원을 대신하면 사람 수대로 받는 사용료가 무너진다.
팔란티어가 아픈 곳은 엔지니어였다. 고객 데이터를 연결하고 앱을 만드는 일을 AI가 하면 비싼 값을 낼 이유가 사라진다는 걱정이었다.
기업은 AI 모델 대신 무엇에 돈을 내나
공장 5곳, 협력사 500곳을 둔 자동차 회사에 반도체 공급이 갑자기 30% 끊겼다고 해 보자. 구매·생산·영업·재무팀의 답은 전부 다른 시스템 안에 있다.
데이터는 넘친다. 모자란 것은 이 반도체가 어느 공장, 어느 차, 어느 고객 주문에 닿는지 한 번에 보는 눈이다.
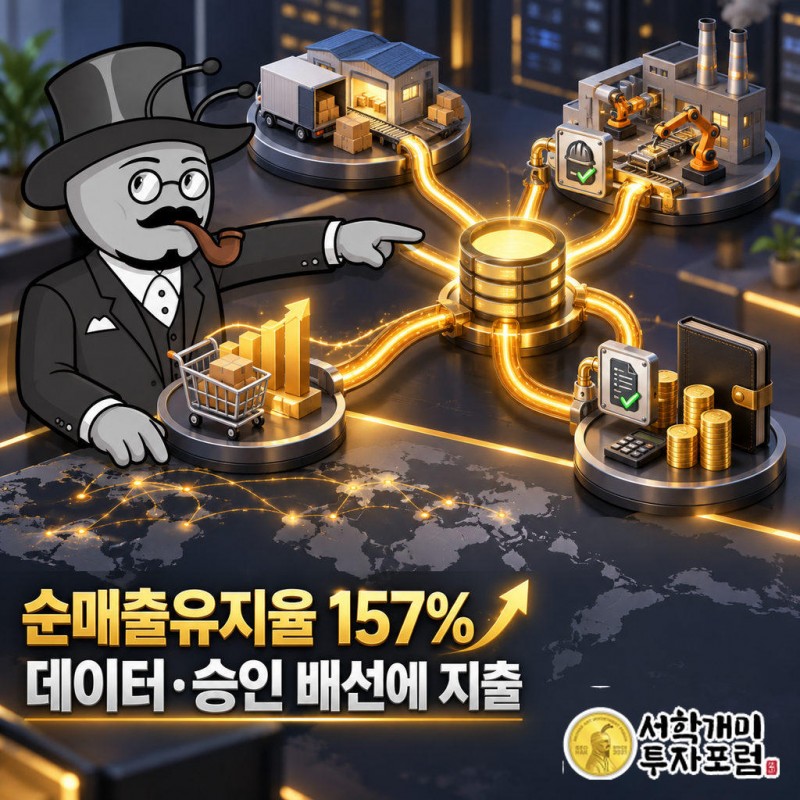
팔란티어의 온톨로지는 그 관계를 소프트웨어 안에 지도로 그린다. 공장장 승인, 재무책임자 결재 같은 규칙까지 함께 넣는다.
그래서 AI가 대안을 비교한 뒤 승인된 결정을 구매·생산 시스템에 바로 꽂을 수 있다. 똑똑한 모델이 아무리 싸져도 이 배선은 대신해 주지 않는다.
은행 대출 심사도 같다. 개인정보 보호, 직원별 접근 권한, 결정 기록, 감독 규제를 다 갖춰야 AI를 실제 업무에 쓸 수 있다.
계약 숫자 157%는 무엇을 말하나
순매출유지율 157%는 1년 전 고객들이 지금 57% 더 쓴다는 뜻이다. 대체를 고민하는 고객의 행동이 아니다.
2분기 100만달러 이상 계약은 220건이었다. 전체 계약금액은 약 33억7300만달러로 49% 늘었고, 미국 민간기업 계약금액은 153% 늘어 약 21억3200만달러가 됐다.
미국 민간기업 잔여계약가치는 62억4000만달러로 124% 증가했다. 앞으로 매출로 바뀔 일감이 쌓여 있다.
조정 주당순이익 0.41달러는 예상치 0.34달러를 넘었고, 회사는 연간 매출 가이던스를 약 81억5000만달러로 올렸다.
골드만삭스가 본 다음 판, 남은 위험은 어디 있나
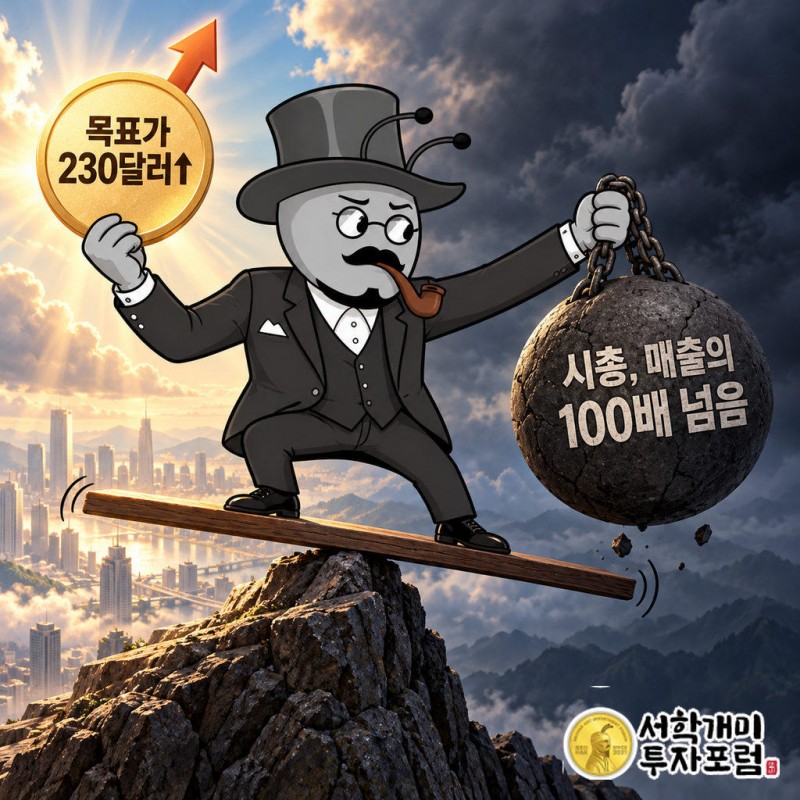
골드만삭스는 10월 8일 투자의견을 중립에서 매수로 올리고 목표가 230달러를 냈다. 가브리엘라 보르헤스 애널리스트가 든 근거는 주권 AI 수요와 맞춤형 소프트웨어 확대였다.
주권 AI는 국가나 기업이 민감한 데이터를 외부 AI에 맡기지 않고 자기 보안 환경에서 돌리려는 수요다. 국방에서 쌓은 경험이 곧장 쓰이는 시장이다.
현장 투입 엔지니어(FDE) 모델은 컨설팅처럼 사람이 늘수록 비용이 커진다는 약점이 있었다. AI가 반복 업무를 맡으면 같은 인원이 더 많은 고객을 맡을 수 있다는 것이 골드만의 계산이다.
반대편 숫자도 크다. 시가총액 약 4600억달러는 지난해 매출의 100배가 넘고, 2027년 예상 매출 기준 주가매출비율도 약 35~37배다.
AI는 팔란티어의 적이 아니라 고객을 데려오는 쪽으로 움직였다. 남은 질문은 사업이 아니라 가격이다. 성장이 한 분기만 꺾여도 이 배수는 버티기 어렵다.
서학개미 기자 · 글로벌 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토이 글은 팔란티어의 사업 구조를 설명한 것이며 매수·매도 권유가 아닙니다. 주가매출비율이 매우 높아 성장률 둔화나 가이던스 하향 시 주가가 크게 흔들릴 수 있고, 원화 투자자는 환율 변동 위험도 함께 집니다. 투자 판단과 책임은 본인에게 있습니다.
팔란티어, Palantir, PLTR, 사스포칼립스, 온톨로지, 골드만삭스, 주권 AI, AIP, 기업용 AI