미국국채금리 5% 돌파, 보험사 20조 재투자 기회
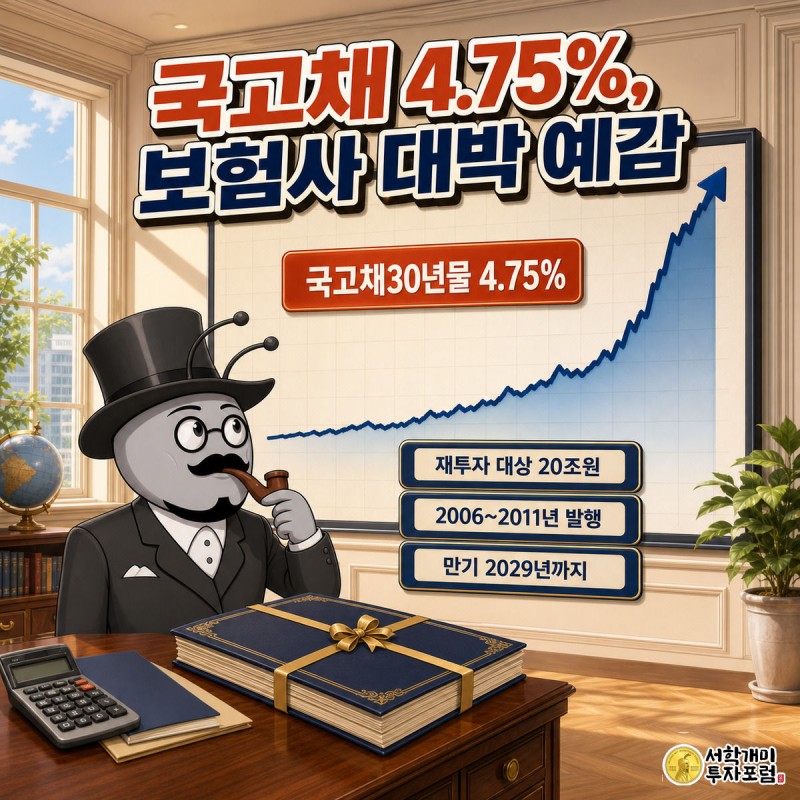
미국 30년물 국채금리가 5%를 넘어서며 국내 국고채 30년물 금리도 연 4.75%까지 오르자, 2006~2011년 발행된 연 4~5%대 국고채 20조원어치를 들고 있던 국내 보험사들이 만기 자금을 다시 고금리로 굴릴 기회를 잡았다. 다만 일부 보험사는 자산 만기가 부채 만기보다 길어져 있어 장기채 추가 매수에는 신중한 태도다.
뉴스 핵심
- 국고채 30년물 금리가 8월 18일 연 4.75%까지 올라 사상 최고치를 기록했다.
- 보험사가 보유한 2006~2011년 발행 연 4~5%대 국고채 20조원어치가 2029년까지 만기가 몰려 있다.
- 지난해 장기 국고채 금리는 연 2%대까지 낮아졌던 것과 비교하면 재투자 여건이 크게 달라졌다.
- 일부 보험사는 자산 만기가 부채 만기를 웃돌아 장기채 추가 매수에 신중한 입장이다.
국고채 30년물, 왜 4.75%까지 올랐나
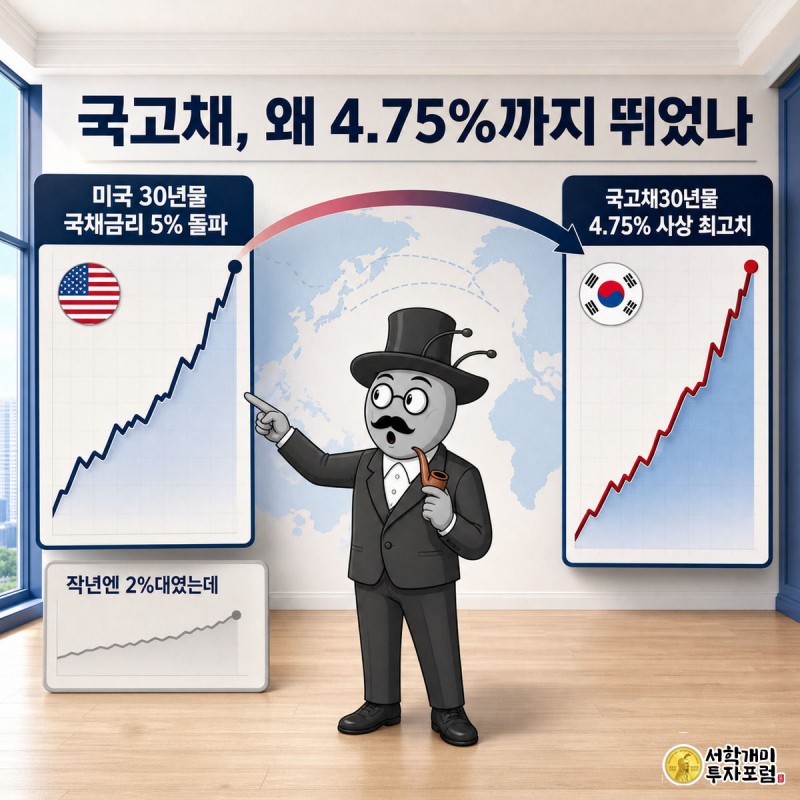
미국 30년물 국채금리가 연 5%를 넘어서면서 그 여파가 국내 국고채 시장에도 번졌다. 지난 18일 국고채 30년물 금리는 연 4.75%까지 오르며 사상 최고치를 기록했다.
불과 1년 전만 해도 상황은 정반대였다. 지난해 잇단 금리 인하 기조 속에 장기 국고채 금리가 연 2%대까지 떨어지면서, 보험사들은 만기 도래 자금을 어디에 다시 투자해야 할지 고민이 컸다.
보험주엔 왜 호재로 읽히나
국내 보험사가 들고 있는 국고채 가운데 2006~2011년에 발행된 연 4~5%대 채권 20조원어치가 올해부터 2029년 사이 만기가 몰려 있다. 금리가 다시 오른 지금이 이 자금을 고금리 장기 채권으로 재투자할 적기라는 평가다.
한 보험사 최고투자책임자(CIO)는 매일경제에 "만기가 도래한 채권을 다시 고금리 장기 채권에 투자할 여건이 조성됐다"고 말했다. 삼성생명·한화생명 등 장기 국고채 비중이 큰 생명보험사들이 이 흐름의 영향권에 있다.
- 만기 도래 대상 국고채: 2006~2011년 발행, 연 4~5%대, 총 20조원 규모
- 만기 집중 구간: 올해부터 2029년까지
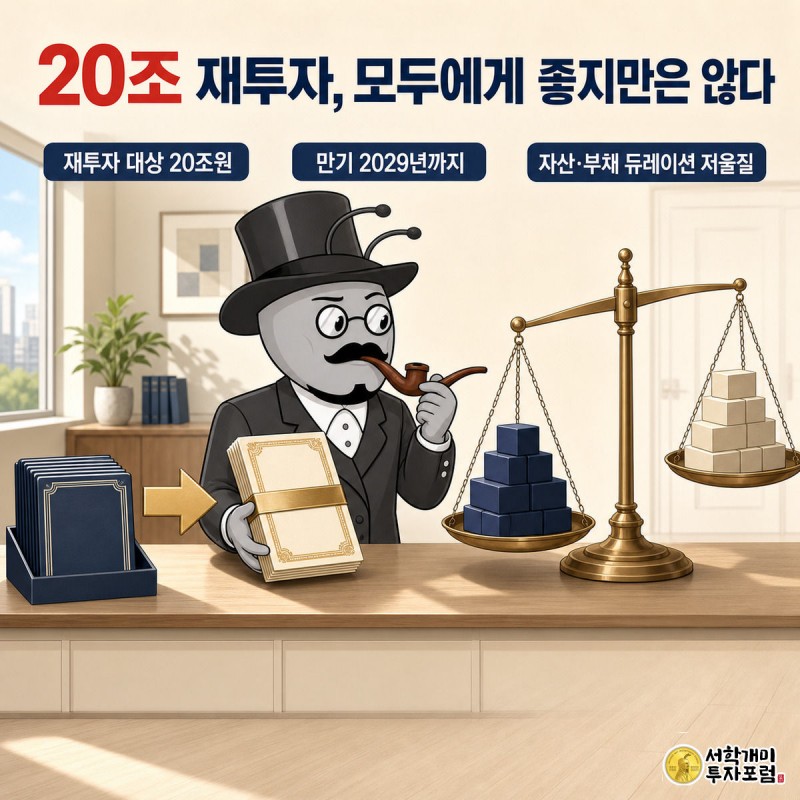
20조원 재투자, 왜 모두에게 좋지만은 않은가
보험사들이 장기 국고채를 대거 쌓아온 배경에는 IFRS17과 신지급여력제도(K-ICS) 도입 이후 강화된 자산·부채관리(ALM) 필요성이 있다. 장기 보험부채와 만기가 긴 자산을 맞춰야 하는 구조다.
다만 국고채 시장에 매수세가 곧바로 몰리지는 않을 것이란 관측도 있다. 일부 보험사는 이미 자산 만기가 부채 만기보다 길어져 있어 장기채를 더 살 필요성이 예전만큼 크지 않다. 이런 구조에서는 금리가 오를 때 자산가치 하락폭이 오히려 커질 수 있어, 보험사들은 자산·부채 듀레이션과 금리 전망을 함께 저울질하고 있다.
2029년까지 20조원 만기, 재투자 금리와 편입 규모
20조원 규모 고금리 채권의 만기가 2029년까지 순차적으로 돌아오는 만큼, 보험사별로 만기 도래 시점마다 재투자 채권 금리 수준과 편입 규모가 달라질 수 있다. 국고채 30년물 금리가 이번에 기록한 연 4.75%를 다시 넘어서는지, 아니면 되돌림이 나오는지가 다음 재투자 조건을 가른다.
시황개미 기자 · 글로벌 통합 시황 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 기사는 보험사 자산운용 동향을 전한 것으로 투자 권유가 아니다. 금리 변동에 따라 채권 재투자 수익률과 보험사 자산가치 평가는 달라질 수 있으며, 개별 종목(삼성생명·한화생명 등) 투자 판단과 책임은 투자자 본인에게 있다.
미국국채금리, 30년물국채금리, 국고채, 보험사, IFRS17, 삼성생명, 한화생명